農産物直売所では、レシートのみの店舗、手書き領収書に対応する店舗、宛名や但し書きの指定がある店舗など、レジ運用に差があります。購入前に領収書の可否、宛名、但し書き、インボイス対応の有無を確認する方法を解説します。
この記事で分かること
- 農産物直売所の領収書発行は店舗ごとに異なる
- 購入前に確認する4つの項目
- 1. 領収書かレシートを発行できるか
- 2. 宛名を入れられるか
農産物直売所でも、領収書を発行してもらえる場合はあります。ただし、すべての店舗が手書き領収書に対応しているとは限らず、レシートを購入証明として扱う店舗や、会計後の再発行に対応しない店舗もあります。
会社の経費精算やインボイス対応が必要なら、支払い前に「領収書は発行できますか」「宛名と但し書きは指定できますか」とレジで確認するのが確実です。
農産物直売所の領収書発行は店舗ごとに異なる
農産物直売所には、施設が一括して会計する売店型、出荷者ごとに商品を預かる委託販売型、農家が直接販売する対面型などがあります。会計方法が異なるため、領収書の形式もレシート、店舗名入りの領収書、手書きの受取書などに分かれます。
国税庁は、金銭を受け取った事実を証明する書類について、名称にかかわらず領収証やレシートなどが「受取書」に該当し得ると説明しています。つまり、書類名が「領収書」でなくても、購入日、金額、販売者などが確認できれば、購入証明として利用できることがあります。(nta.go.jp)
「領収書を発行してもらえない店舗は違法」と一律には判断できません。実際にどの書類を発行するか、宛名や但し書きを記載できるかは、店舗の会計方法と運用によって異なります。
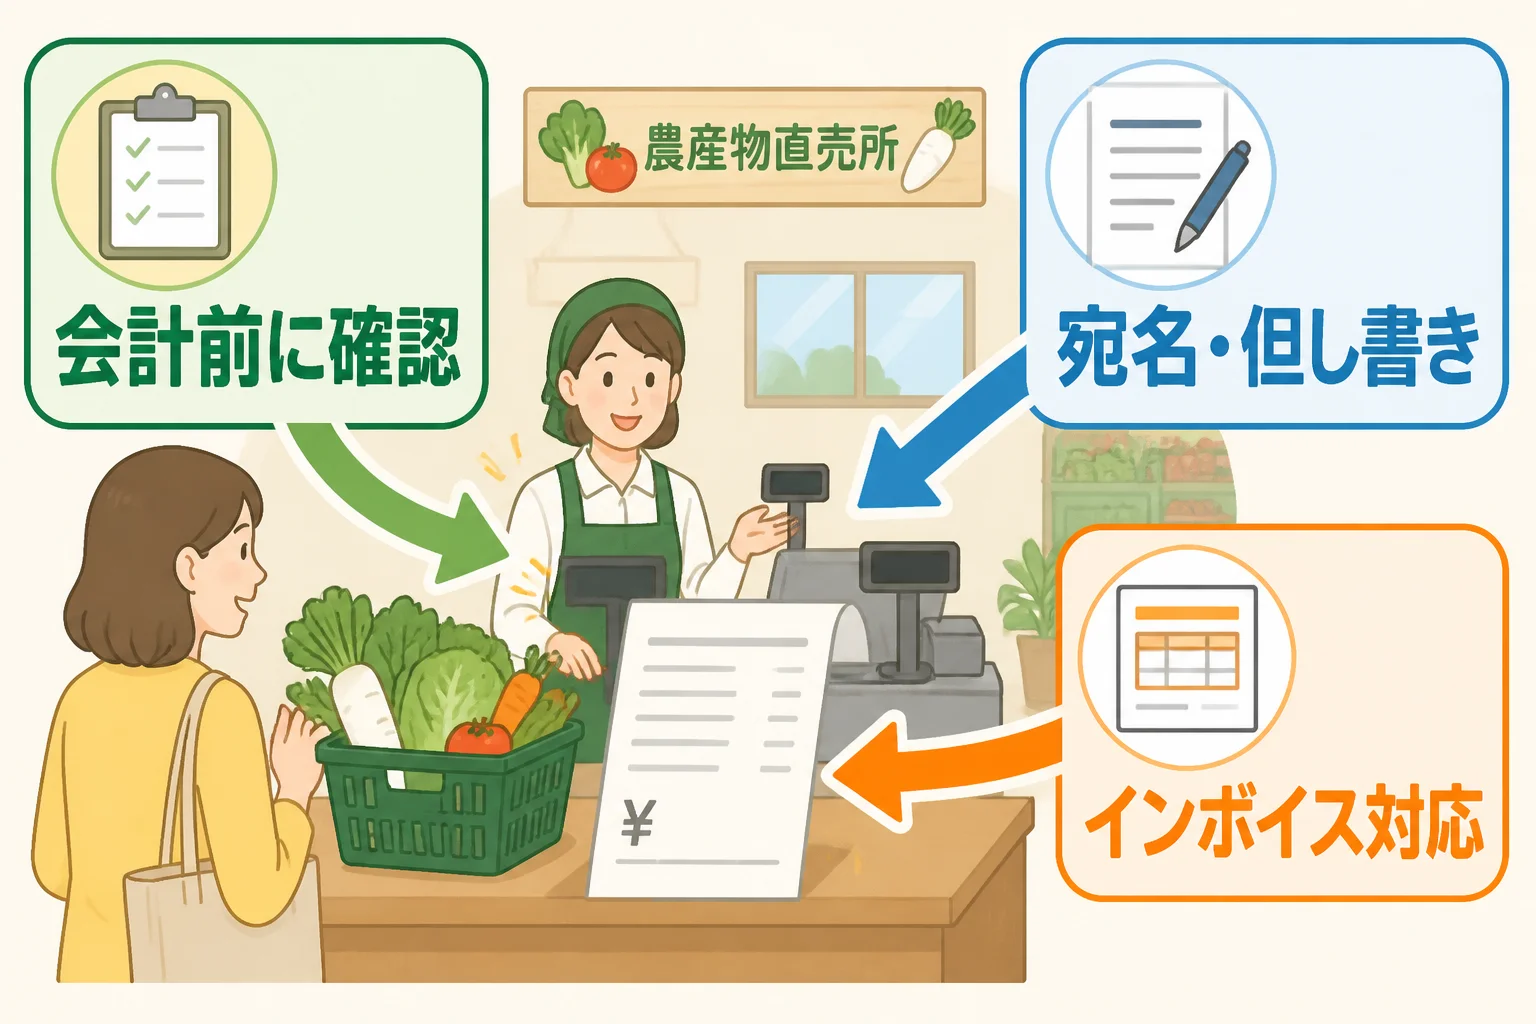
購入前に確認する4つの項目
1. 領収書かレシートを発行できるか
最初に、領収書そのものを発行できるかを確認します。「レシートでよいですか」と案内される場合は、勤務先や提出先がレシートを認めるかを先に確認しておきましょう。レシートには購入日時、商品または部門名、金額、店舗名などが印字されることがあります。
2. 宛名を入れられるか
会社名や団体名が必要な場合は、会計前に正式名称を伝えます。個人名での発行、宛名なし、いわゆる「上様」への対応は店舗によって異なるため、後から書き直してもらう前提にしないことが大切です。
3. 但し書きに何と記載するか
但し書きは「農産物代」「商品代」「食品代」など、店舗が対応できる範囲で記載されます。会社の経費精算で「品目を具体的に」「会議用食品と記載」などの指定がある場合は、その文言に対応できるかを確認してください。
4. インボイス対応が必要か
消費税の仕入税額控除を受ける事業者は、原則として、インボイス発行事業者から必要事項が記載された適格請求書等を受け取り、保存する必要があります。請求書だけでなく、所定の事項が記載された領収書やレシートもインボイスになり得ます。(nta.go.jp)
インボイスが必要な場合は、「登録番号が記載された領収書またはレシートを発行できますか」と尋ねます。受け取った書類の登録番号が有効かどうかは、国税庁の適格請求書発行事業者公表サイトで確認できます。(invoice-kohyo.nta.go.jp)
領収書を受け取る手順
- 会計前に、領収書またはレシートの発行可否を確認する。
- 必要な宛名、但し書き、インボイス対応の有無を伝える。
- 会計後、その場で日付、店舗名、金額、宛名、但し書きを確認する。
- レシートと領収書の両方を受け取った場合は、二重計上にならないよう提出先のルールに従って保管する。
混雑している直売所では、会計後に手書き領収書を作成する時間が取れないこともあります。大量購入や団体利用の場合は、訪問前に電話などで発行方法を確認しておくと安心です。
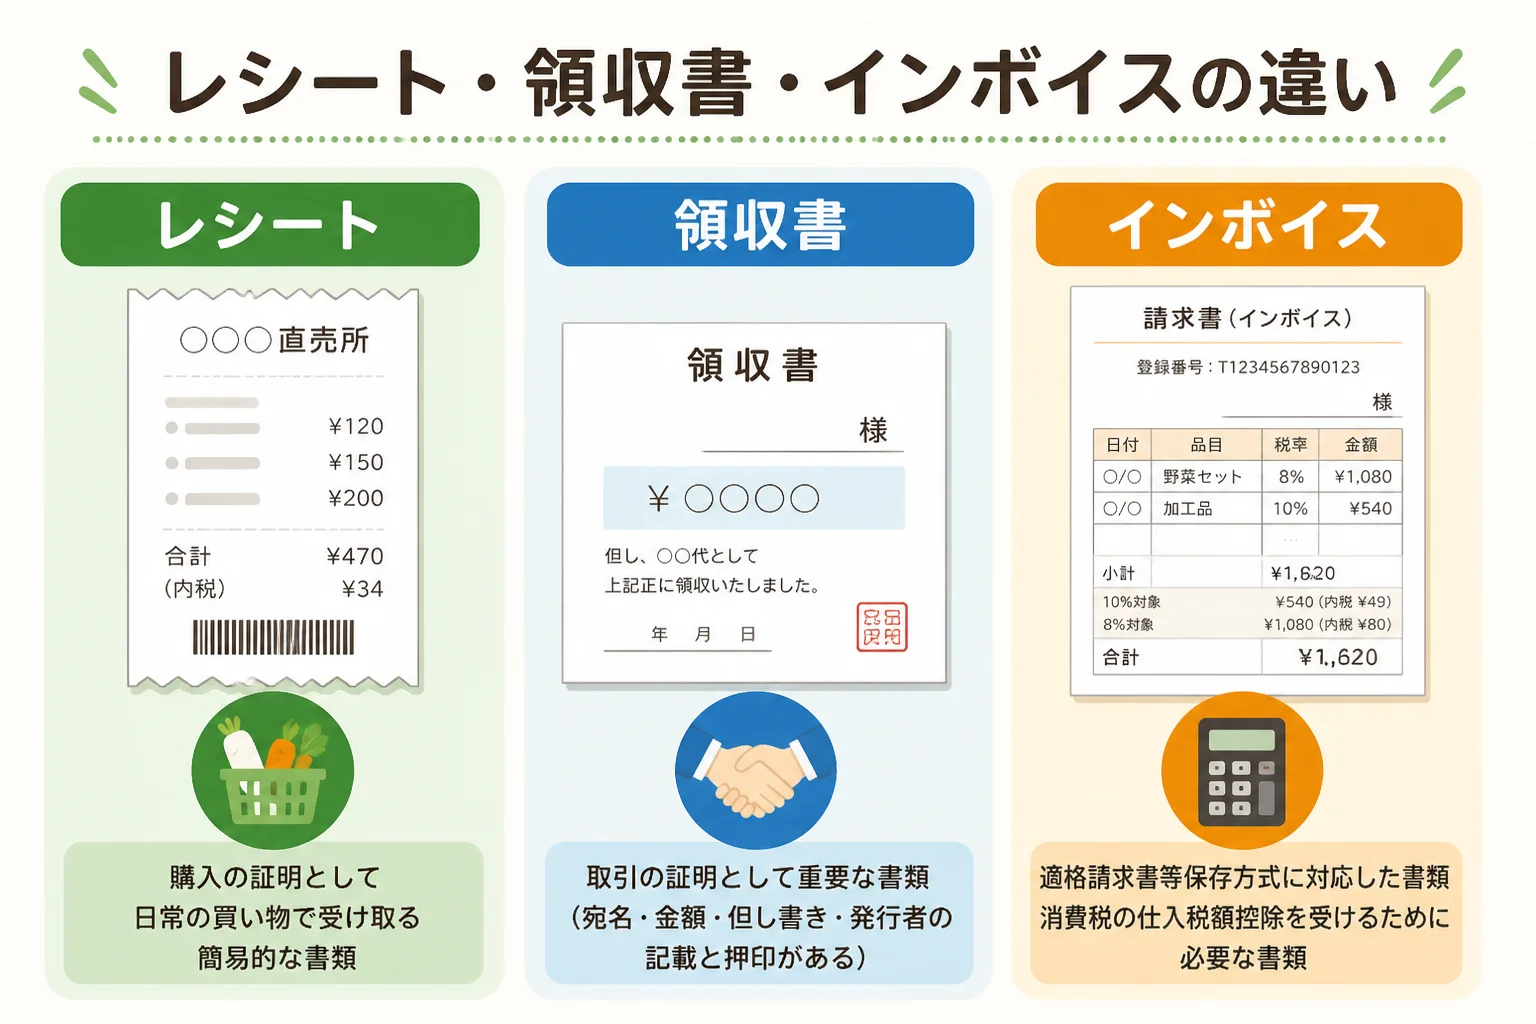
レシート・領収書・インボイスの違い
| 書類 | 主な役割 | 確認したい点 |
|---|---|---|
| レシート | 購入内容と支払事実の確認 | 店舗名、日付、金額、商品内容が印字されているか |
| 領収書 | 支払者や提出先に合わせた購入証明 | 宛名、但し書き、再発行の可否 |
| 適格請求書・簡易インボイス | 仕入税額控除に必要な取引情報の確認 | 登録番号、税率、消費税額などの記載 |
インボイス制度の対象かどうかと、会社の経費精算で領収書が必要かどうかは別の問題です。個人の家計管理ならレシートで足りることがありますが、事業経費では勤務先の規程や税務処理に合わせて判断してください。
発行してもらえなかった場合の購入証明
領収書が出ない場合は、まずレシートを保管し、購入日、店舗名、購入目的を記録します。キャッシュレス決済を利用した場合でも、決済履歴だけでは商品内容や販売者が十分に分からないことがあるため、レシートなどの明細と組み合わせて保存するのが安全です。
電子メールやウェブ上のデータで領収書を受け取った場合は、電子帳簿保存法の対象になることがあります。国税庁は、電子取引で受け取った領収書等の取引情報について、一定の要件に従って電子データを保存する必要があると案内しています。(nta.go.jp)
農産物直売所での購入を会社経費にする場合、必要書類は勤務先の規程によって異なります。インボイスの要否、レシート可否、宛名の形式、但し書きの指定は、提出前に経理担当者へ確認しましょう。
まとめ
農産物直売所の領収書発行は、店舗のレジ運用によって対応が分かれます。会計前に発行可否、宛名、但し書き、インボイス対応を確認し、受け取った書類をその場で点検することが基本です。
領収書が用意されない場合でも、内容が確認できるレシートが購入証明になることがあります。ただし、会社経費や仕入税額控除で使えるかは提出先のルールによって異なるため、必要な書類を事前に確認してから買い物に出かけると安心です。